

シルニアスパネルを用いた調査結果から 超高齢社会を洞察する
野村総合研究所 社会情報システム事業部 エキスパートコンサルタント 高井 厚子
2026/09/07
Share


社会保障制度の持続可能性が問われる中、高齢者の負担のあり方をはじめ、高齢者を取り巻く諸制度の見直しは、重要な政策課題となっている。しかし、当事者である高齢者世代の意識は決して一様ではない。本コラムでは、高齢者が抱くこれら社会課題への意識を多角的に分析する。調査データからは、年齢や性別に加え、家計状況や金融資産、社会のデジタル化に対する意識によって、回答傾向が異なることが明らかになった。本コラムでは、こうした属性によって社会保障や高齢者の定義に対する考え方がどのように異なるのかを分析する。
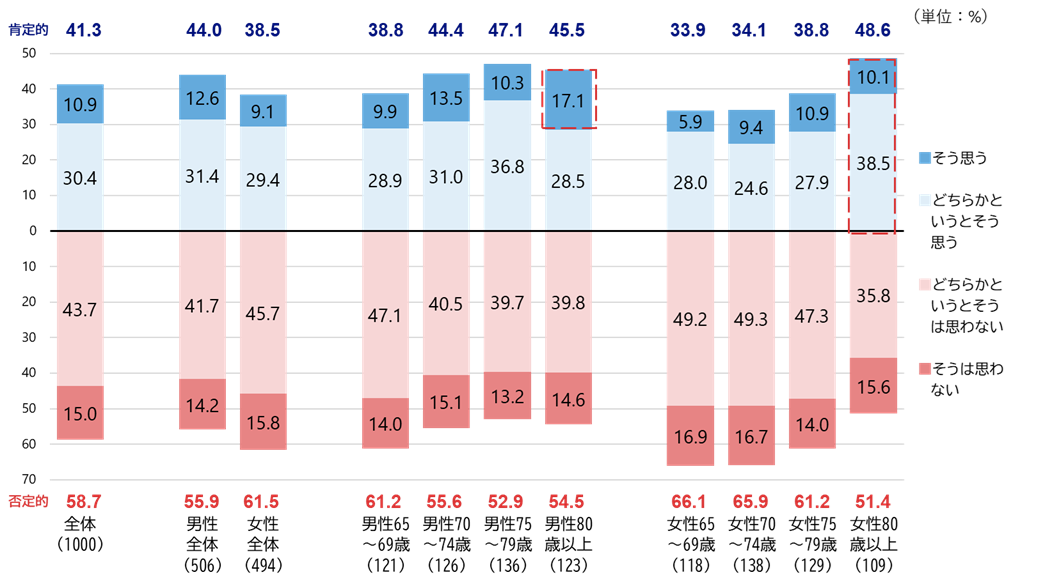
「高齢者に現在以上の負担を求めるべきではなく、現役世代の負担を増加すべきである」という考えに対し、高齢者全体の意識は否定的な傾向が強い(図1)。全体では「そう思わない」と「どちらかといえばそう思わない」を合わせた否定的な回答が58.7%に達している。ただし、回答傾向は性別や年代によって異なる。まず男女別にみると、男性は肯定的回答(「そう思う」と「どちらかといえばそう思う」の合計)が44.0%であるのに対し 、女性は38.5%に留まり 、男性のほうが、現役世代の負担を増やすという考えに肯定的な回答が多い。年代別に見ると、回答傾向に違いが見られる。女性は65~69歳で肯定的回答が33.9%と最も低いが 、80歳以上では48.6%となっている。一方で男性では、80歳以上の「そう思う」が17.1%で、他の年代より高い。この年代差の背景には、生活状況や健康状態、社会保障への依存度などの違いがある可能性がある。
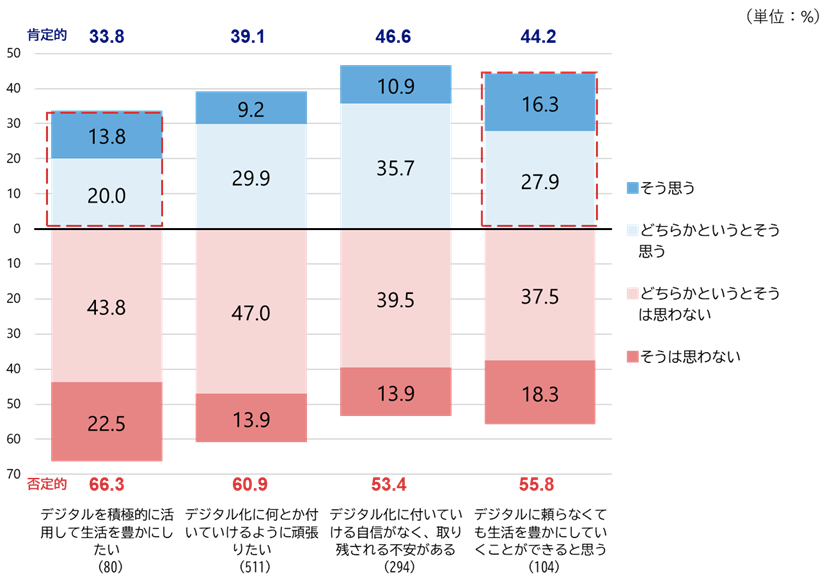
デジタル化が進む社会への向き合い方によっても、負担に対する回答傾向は異なっている。デジタルを積極的に活用して生活を豊かにしたいと考えている層では、負担抑制への肯定的回答は33.8%に留まるが 、デジタル化に付いていく自信がなく取り残される不安がある層では肯定的回答が46.6%と最も高く 、デジタルに頼らなくても生活を豊かにできると考える層では44.2%となる(図2)。デジタル活用に積極的な層では、現役世代の負担を増やすという考えに肯定的な回答が相対的に少ない。一方、デジタル化についていくことへの不安がある層では、高齢者の負担を増やさないという考えへの肯定率が比較的高い。
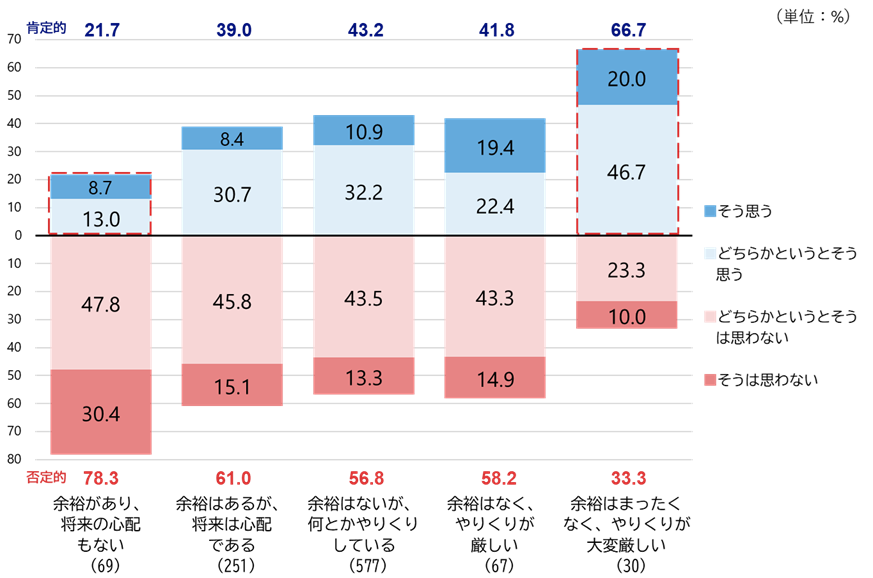
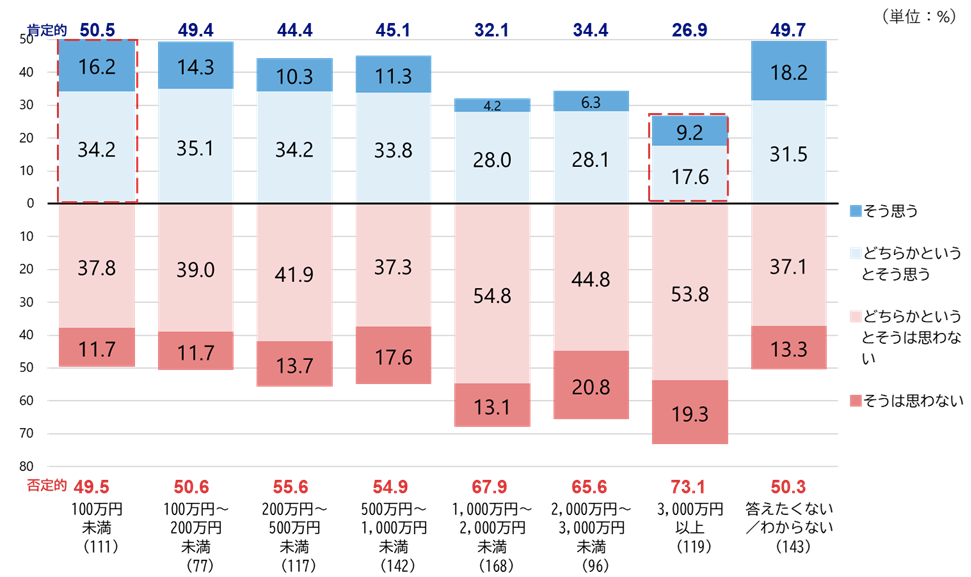
家計状況や金融資産額によって、社会保障の負担に対する回答傾向には大きな違いが見られる。家計状況において「余裕があり、将来の心配もない」層では、現役世代への負担転嫁に肯定的な回答はわずか21.7%である。これに対し、「余裕はなく、やりくりが厳しい」層では41.8% 、「余裕はまったくなく、やりくりが大変厳しい」層では肯定的回答は66.7%となっている(図3)。金融資産額別で見ても、保有金融資産額3,000万円以上の層では肯定的回答が26.9%と低いが、保有金融資産額100万円未満の層では肯定的回答が50.5%と半数を超える 。経済的に余裕のある層では、現役世代の負担を増やすことに否定的な回答が多い一方、経済的に余裕のない層では、高齢者自身の負担を増やさないという考えへの肯定率が高い。この背景には、追加的な負担に対する切実な懸念がある可能性がある(図4)。
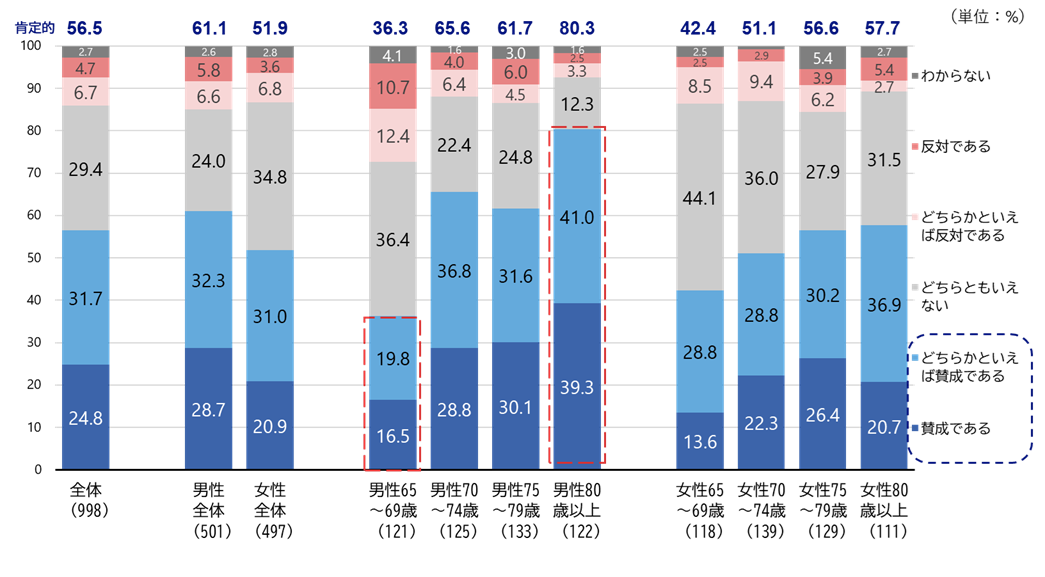
高齢者の健康状態や就業状況が多様化する中で、一般に65歳以上とされることが多い高齢者の定義を見直してはどうかという意見が出始めている。2024年に開催された経済財政諮問会議において、高齢者の定義を70歳以上に引き上げてみてはどうかという提言が民間議員から出された。このような高齢者の定義を「70歳以上」に引き上げる案については、全体で56.5%が肯定的な反応を示している 。全体では肯定的な回答が過半数を占めるものの、属性による温度差は大きい。男性の80歳以上では80.3%が肯定的であるが 、定義変更の影響を直接受ける可能性がある男性65~69歳では肯定的な回答は36.3%に留まる。定義変更が年金や社会保障制度の変更につながるのではないかという懸念が、回答に影響している可能性がある。ただし、本調査では回答理由までは確認していない(図5)。
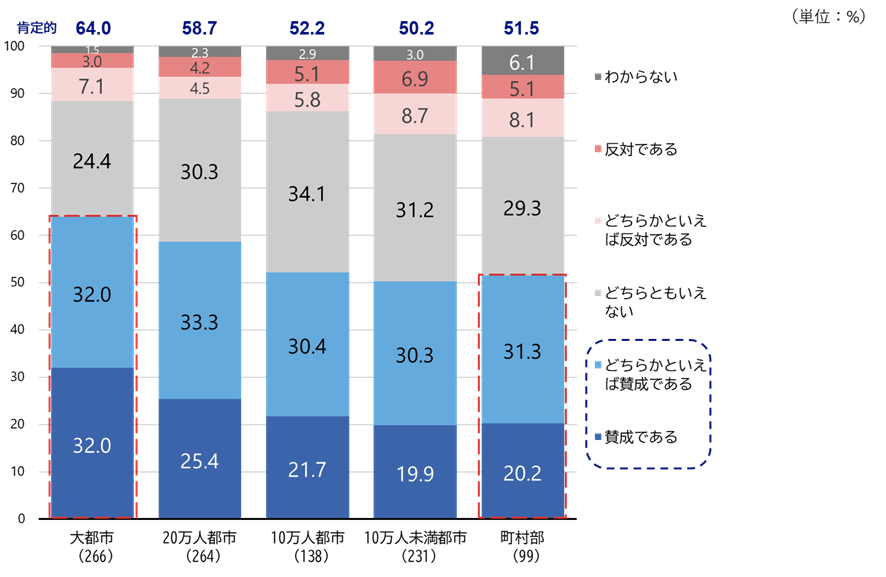
また、居住都市規模別にみると、大都市圏で肯定派が64.0%に達するのに対し、町村部では51.5%まで低下する。都市規模が大きい地域ほど、定義変更への肯定率が高い傾向が見られる。対照的に、この地域差の背景には、就業機会や生活環境、社会保障制度との関わり方の違いなどがある可能性がある(図6)。
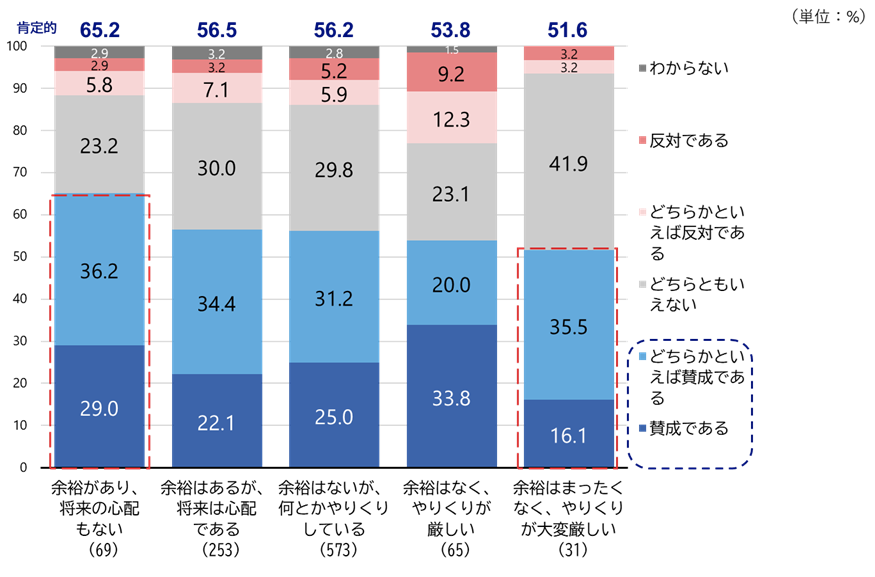
高齢者の定義見直しに対する回答は、家計状況や世帯収入、金融資産額によって異なる。家計に余裕がある層では肯定的回答が65.2%に達するが、余裕がまったくない層では51.6%に下がり、どちらともいえないという保留の意見が41.9%に達する(図7)。
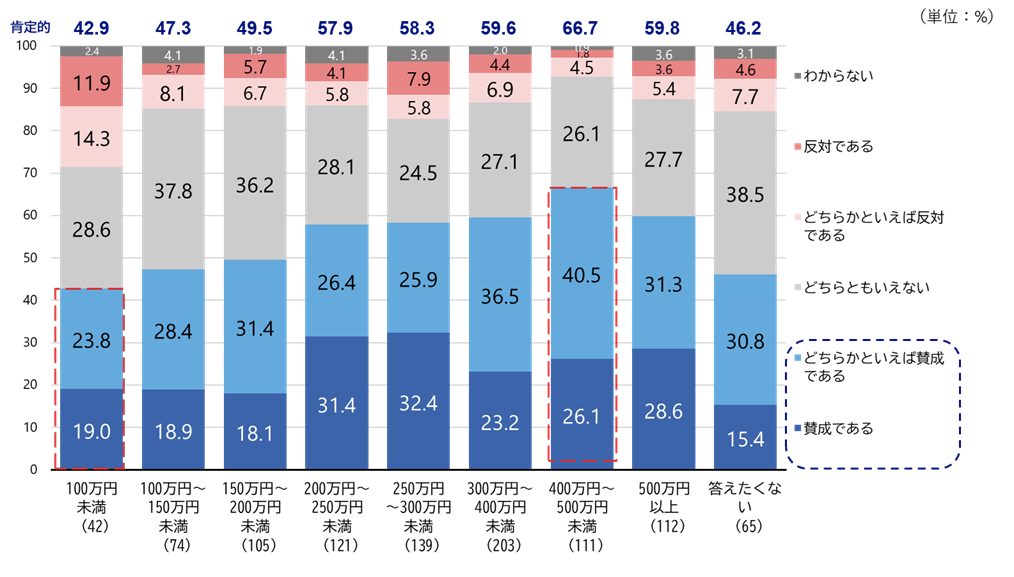
最近1年間の世帯収入別で見ると、世帯収入が400万円~500万円未満の層では肯定率が66.7%と最も高く、100万円未満の層では42.9%となっている(図8)。
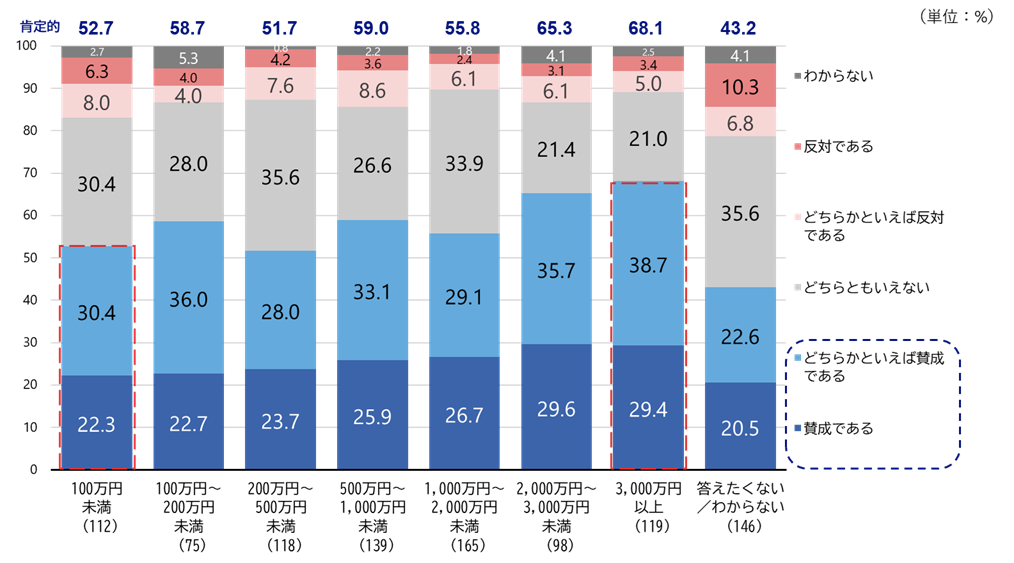
さらに金融資産額別では、3,000万円以上の層で68.1%が肯定する一方で、100万円未満の層では肯定する割合は52.7%となっている。金融資産額が多い層では、高齢者の定義を70歳以上に変更する案への肯定率が比較的高い一方、経済的に余裕のない層では、定義変更への肯定率が相対的に低い。(図9)。
今回の調査結果が描き出したのは、高齢者層において、家計状況や金融資産、社会のデジタル化に対する意識によって、社会保障制度に関する課題の受け止め方が異なるという結果である。高齢者の負担を増やさず、現役世代の負担を増やすという考えに否定的な回答は、全体の58.7%を占めた。また、高齢者の定義を70歳以上に変更する案には、56.5%が肯定的だった。一方、家計に余裕がない層やデジタル化についていくことに不安を持つ層では、回答傾向が異なっていた。
高齢者に一律の負担増や制度変更を求める場合には、経済的に余裕のない層への影響を慎重に検討する必要がある。しかし、ここで重要なのは高齢者層の回答の違いを一括りに捉えるのではなく、それぞれの状況に応じたきめ細かい対応を検討することではないだろうか 。経済的・情報的な安全網を確保して脆弱な層を確実に守ることはもとより、就業や社会参加への意欲がある層に対しては、その潜在力をいかに引き出し、社会で活躍できる場を創出していくかという戦略的な視点も不可欠である 。経済状況やデジタル利用状況の違いを考慮した制度設計、そして多様な高齢者がそれぞれの立場で役割を持てる社会参画の機会創出こそが、世代間の公平性と、高齢者一人ひとりの生活の安定を両立する仕組みを構築する鍵となる。
A1. 全体の58.7%が否定的な回答を示しています。しかし年代や性別によって差があり、年齢が上がるにつれて肯定的な回答(自身の負担増を避ける傾向)が増加し、特に80歳以上の男性では肯定派が目立つ結果となっています。
A2. 大きな影響が見られます。デジタルを積極的に活用したい層は「現役世代の負担増」に否定的な傾向が強い一方、デジタル化に取り残される不安を抱える層ほど、高齢者自身の負担増を避けようとする肯定的な回答が多くなります。
A3. 家計や金融資産に余裕がある層ほど、現役世代への負担転嫁に否定的な回答が多くなります。対照的に、家計のやりくりが大変厳しい層では66.7%が「高齢者の負担増抑制」を肯定しており、生活防衛への切実な思いが浮き彫りになっています。
A4. 全体としては56.5%が肯定的な反応を示していますが、直近で影響を受ける65〜69歳の男性においては肯定派が36.3%にとどまります。年金や社会保障制度への直接的な影響を懸念し、慎重な姿勢を示していると考えられます。
A5. はい。大都市圏ほど肯定派が多く、町村部では低下します。また、家計の余裕や世帯収入、金融資産が多い層ほど定義の引き上げに肯定的です。逆に経済的な余裕がない層では肯定率が下がり、「どちらともいえない」という保留意見が多くなる傾向があります。
シニア世代の
実態調査なら
